Actualizado: 22 de octubre de 2026 · Por Juan Ignacio Díez — Gestión de Activos Peninsulares, S.L. (CIF B-84314681)
Respuesta rápida: Los impuestos al vender una casa heredada son tres: el Impuesto de Sucesiones y la plusvalía municipal que se pagan al heredar, y en la venta el IRPF por la ganancia patrimonial (del 19 % al 30 %) más una segunda plusvalía municipal. El IRPF solo grava la diferencia entre el precio de venta y el valor declarado en Sucesiones más los gastos. Si va a vender una casa heredada pronto y al mismo valor, la factura suele ser pequeña.
Heredar una vivienda parece una buena noticia hasta que llega la hora de vender una casa heredada y la pregunta que nos hacen cada semana por teléfono: «¿y cuánto me va a quitar Hacienda si la vendo?». Es una duda razonable. Entre el Ayuntamiento, la comunidad autónoma y la Agencia Tributaria, los impuestos al vender una casa heredada se reparten en momentos distintos, con plazos distintos y con reglas que cambian según dónde esté el inmueble y dónde viva usted.
En esta guía sobre cómo vender una casa heredada se lo explico claro, con cifras reales de 2026, un ejemplo de cálculo paso a paso y los errores que más dinero cuestan. Llevamos más de 30 años comprando herencias, proindivisos y partes de herencias en toda España, y la fiscalidad aparece en todas las operaciones. Un aviso previo y honesto antes de vender una casa heredada: no somos asesores fiscales. Lo que sigue es información general; antes de firmar, conviene que un gestor o asesor revise su caso concreto.
Índice
- Qué impuestos se pagan al vender una casa heredada
- Impuesto de Sucesiones antes de vender
- Plusvalía municipal: por qué se paga dos veces
- Cuánto IRPF se paga
- Ejemplo de cálculo
- Cómo pagar menos de forma legal
- Varios herederos
- Herederos no residentes
- Vender su parte a una empresa
- Preguntas frecuentes
¿Qué impuestos se pagan al vender una casa heredada?
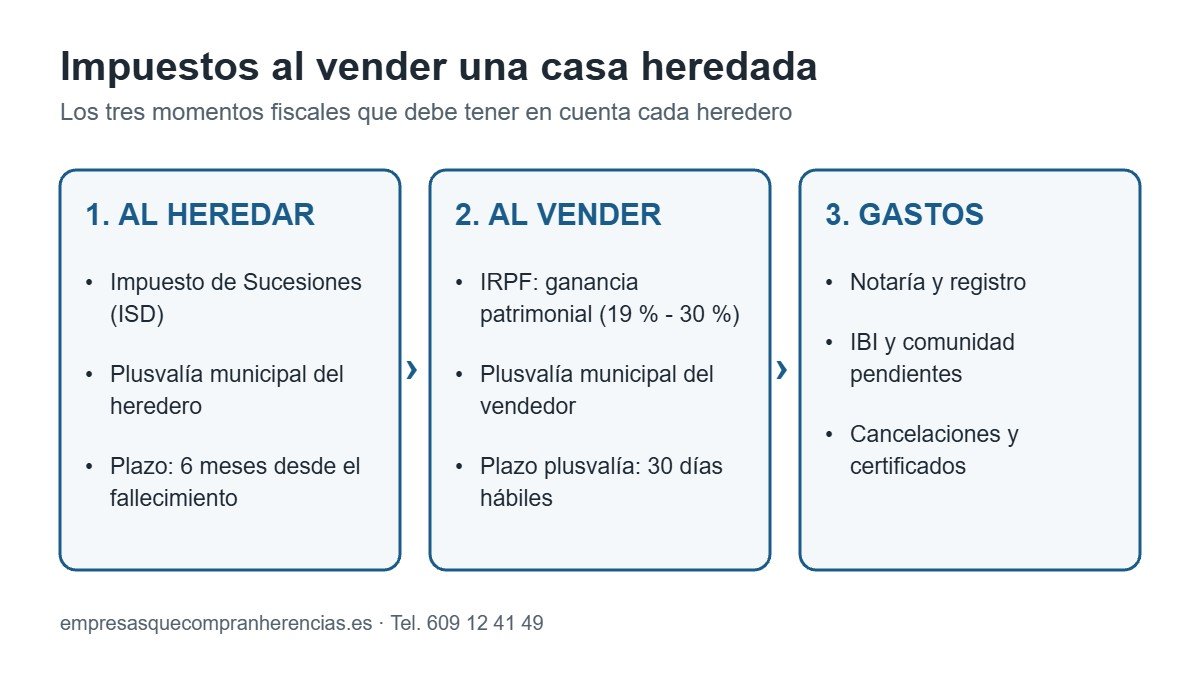
Para entender los impuestos al vender una casa heredada hay que separar dos operaciones que mucha gente mezcla: heredar y vender. Cada una tiene su propia fiscalidad, y la segunda depende en gran parte de lo que se hizo en la primera.
| Impuesto | Cuándo se paga | Quién lo cobra | Quién lo paga | Plazo |
|---|---|---|---|---|
| Impuesto de Sucesiones y Donaciones (ISD) | Al heredar | Comunidad autónoma | Cada heredero por su parte | 6 meses desde el fallecimiento (prorrogable otros 6) |
| Plusvalía municipal (IIVTNU) de la herencia | Al heredar | Ayuntamiento | Cada heredero | 6 meses, prorrogable hasta 1 año |
| IRPF — ganancia patrimonial | Al vender | Agencia Tributaria | Cada vendedor por su cuota | En la declaración de la renta del año siguiente |
| Plusvalía municipal de la venta | Al vender | Ayuntamiento | El vendedor (salvo pacto o no residente) | 30 días hábiles desde la escritura |
| Retención del 3 % (solo no residentes) | Al vender | Agencia Tributaria | La ingresa el comprador por cuenta del vendedor | 1 mes (modelo 211) |
Fíjese en un detalle que sorprende a muchos clientes que van a vender una casa heredada: heredar no tributa en el IRPF. La llamada «plusvalía del muerto» no existe para el heredero: el artículo 33.3.b de la Ley del IRPF dice que no hay ganancia patrimonial en las transmisiones por causa de muerte. Lo que paga el heredero al recibir la casa es Sucesiones y plusvalía municipal; el IRPF llega solo cuando vende.
Impuesto de Sucesiones: ¿hay que pagarlo antes de vender?
Sí. Para vender una casa heredada, primero hay que aceptar la herencia e inscribir la casa a su nombre en el Registro de la Propiedad, y el Registro no inscribe sin la justificación de haber presentado el Impuesto de Sucesiones. En la práctica, Sucesiones va siempre antes de la venta, aunque en algunas operaciones se liquida el mismo día de la firma con el dinero del comprador.
Plazos del Impuesto de Sucesiones
El plazo general es de seis meses desde el fallecimiento. Puede pedirse una prórroga de otros seis meses, siempre que se solicite dentro de los cinco primeros, a cambio de pagar intereses de demora por el tiempo prorrogado. Si se presenta tarde sin requerimiento, hay recargos del 1 % más un 1 % adicional por cada mes completo de retraso, hasta el 15 %, más intereses a partir del año.
¿Cuánto se paga de Sucesiones?
Depende — y mucho — de la comunidad autónoma, del parentesco y del valor heredado. Varias comunidades aplican bonificaciones de hasta el 99 % a cónyuges, hijos y padres (los llamados grupos I y II), de modo que en esos casos el impuesto queda casi en cero. En cambio, sobrinos, hermanos o herederos sin parentesco pueden pagar cantidades importantes. Compruebe siempre la normativa de la comunidad donde residía el fallecido, que es la que manda.
El valor que declare en Sucesiones afecta al IRPF de la venta
Aquí está el error más caro que vemos al vender una casa heredada. Para pagar menos Sucesiones, algunas familias declaran la casa por debajo de su valor. Desde 2022, la base mínima del impuesto es el valor de referencia del Catastro, así que la rebaja ya está limitada. Y, además, el valor declarado en Sucesiones es el valor de adquisición que se usará después en el IRPF: cuanto más bajo lo declare, mayor será la ganancia al vender y más IRPF pagará. Lo que se ahorra por un lado, se paga por el otro, normalmente con un tipo mayor.
Plusvalía municipal: ¿por qué se paga dos veces?
El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana —la plusvalía municipal— grava la revalorización del suelo cada vez que un inmueble cambia de dueño. Por eso aparece dos veces entre los impuestos al vender una casa heredada:
- Al heredar: grava la revalorización del suelo desde que el fallecido compró la casa hasta su fallecimiento. La paga el heredero, con un plazo de 6 meses prorrogable hasta un año.
- Al vender: grava la revalorización desde el fallecimiento hasta la venta. La paga el vendedor en 30 días hábiles desde la escritura.
Dos métodos de cálculo: usted elige el más barato
Desde el Real Decreto-ley 26/2021, tras la sentencia del Tribunal Constitucional 182/2021, el Ayuntamiento debe permitirle elegir entre dos métodos y aplicar el que resulte menor:
| Método | Cómo se calcula | Cuándo conviene |
|---|---|---|
| Objetivo | Valor catastral del suelo × coeficiente según los años de tenencia × tipo municipal (máximo 30 %) | Cuando la casa se ha revalorizado mucho |
| Real | (Precio de venta − precio de adquisición) × porcentaje del valor catastral que corresponde al suelo × tipo municipal | Cuando la ganancia real es pequeña |
| Sin ganancia | Si vende por menos de lo que valía al heredar, no hay incremento y no se paga | Ventas a pérdida, acreditadas con las escrituras |
Un dato práctico: si decide vender una casa heredada pocos meses después de recibirla, la segunda plusvalía suele ser muy baja, porque el periodo de tenencia es corto. Y si puede acreditar con escrituras que no hubo ganancia (por ejemplo, vende por menos del valor declarado al heredar), la operación no está sujeta, según el artículo 104.5 de la Ley de Haciendas Locales.
¿Cuánto IRPF se paga al vender una casa heredada?
Al vender una casa heredada, el IRPF es el impuesto que más asusta y, en muchos casos, el que menos se paga. No tributa el precio de venta, sino la ganancia patrimonial: la diferencia entre lo que vale la casa cuando la vende y lo que valía cuando la heredó.
La fórmula de la ganancia patrimonial
- Valor de transmisión = precio de venta − gastos de la venta (plusvalía municipal de la venta, comisión de agencia si la hay, notaría a cargo del vendedor, certificado energético…).
- Valor de adquisición = valor declarado en Sucesiones (con el límite del valor de mercado) + gastos y tributos de la herencia que le correspondan: Impuesto de Sucesiones pagado, plusvalía municipal de la herencia, notaría, registro y gestoría.
- Ganancia patrimonial = valor de transmisión − valor de adquisición.
Al vender una casa heredada, muchos herederos olvidan sumar al valor de adquisición el Impuesto de Sucesiones y la plusvalía que pagaron al heredar. Es dinero que reduce la ganancia y, por tanto, el IRPF. Guarde todas las cartas de pago.
Tipos del IRPF del ahorro en 2026
La ganancia se integra en la base del ahorro y tributa por tramos, de forma progresiva:
| Ganancia patrimonial | Tipo aplicable (estatal + autonómico) |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Si al vender una casa heredada hay pérdida (vende por menos del valor de adquisición), no paga IRPF y además puede compensar esa pérdida con otras ganancias del ahorro durante los cuatro años siguientes.
Herencias anteriores a 1995: coeficientes de abatimiento
Si el fallecimiento —que es la fecha de adquisición del heredero— fue antes del 31 de diciembre de 1994, puede aplicar los coeficientes de abatimiento de la disposición transitoria novena de la Ley del IRPF, que reducen la parte de la ganancia generada hasta el 19 de enero de 2006. Solo se aplican mientras la suma de las ventas acogidas no supere 400.000 € por contribuyente a lo largo de su vida.
Ejemplo real de cálculo paso a paso
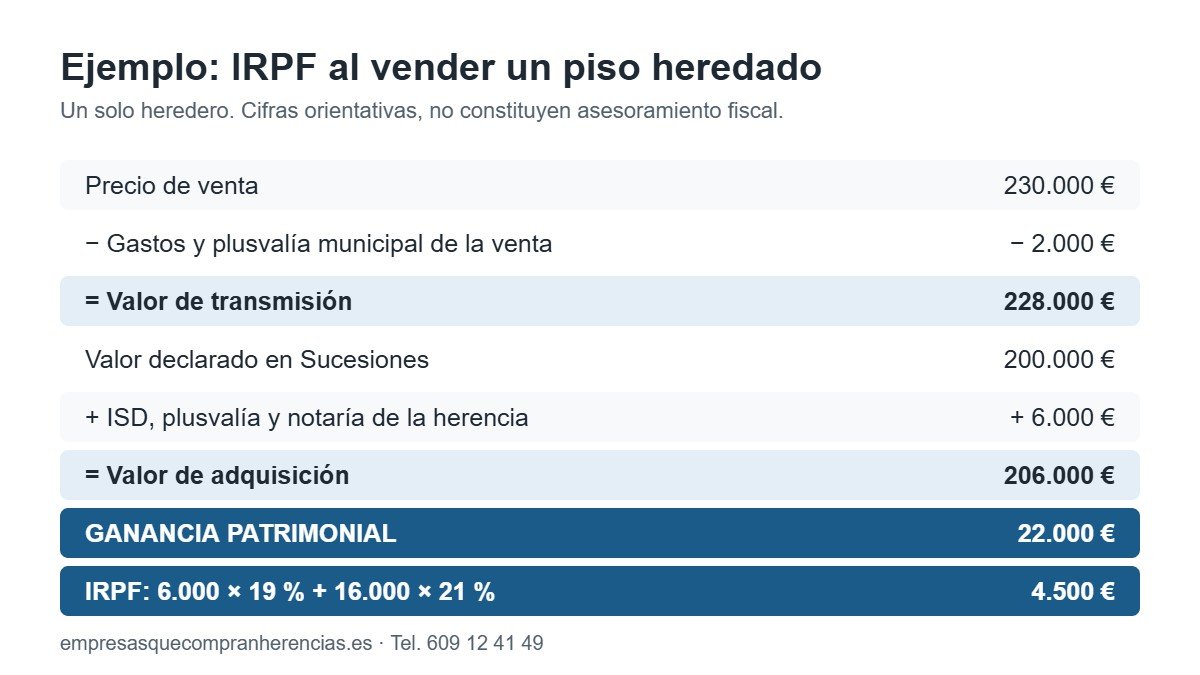
Veamos un caso habitual de cómo tributa vender una casa heredada. Una hija hereda en solitario un piso en Madrid. Lo declara en Sucesiones por 200.000 € y paga, entre Sucesiones, plusvalía municipal, notaría y registro, unos 6.000 €. Dos años después lo vende por 230.000 €, con 2.000 € de gastos de venta (incluida la segunda plusvalía).
| Concepto | Importe |
|---|---|
| Precio de venta | 230.000 € |
| − Gastos de la venta | − 2.000 € |
| Valor de transmisión | 228.000 € |
| Valor declarado en Sucesiones | 200.000 € |
| + Impuestos y gastos de la herencia | + 6.000 € |
| Valor de adquisición | 206.000 € |
| Ganancia patrimonial | 22.000 € |
| IRPF: 6.000 × 19 % + 16.000 × 21 % | 4.500 € |
Si en lugar de una hija fueran tres hermanos a partes iguales, cada uno declararía una ganancia de 7.333 €: 6.000 € al 19 % y 1.333 € al 21 %, unos 1.420 € por cabeza y unos 4.260 € entre los tres. Al repartirse la ganancia, más parte tributa en el primer tramo. Es una de las razones por las que los impuestos al vender una casa heredada entre varios herederos suelen ser menores de lo que la familia teme.
Cómo pagar menos impuestos de forma legal
Para vender una casa heredada pagando lo justo no hay trucos, pero sí decisiones que cambian la factura. Estas son las que más ahorro producen en los impuestos al vender una casa heredada:
- Declare en Sucesiones un valor realista. Si su comunidad bonifica el impuesto al 99 %, declarar el valor de mercado apenas le cuesta en Sucesiones y le ahorra IRPF al vender.
- Sume todos los gastos. Sucesiones, plusvalías, notaría, registro, gestoría y comisiones. Cada factura reduce la ganancia.
- Mayores de 65 años. Si la casa heredada ha sido su vivienda habitual (al menos tres años), la ganancia está exenta de IRPF (art. 33.4.b de la Ley del IRPF).
- Reinversión en vivienda habitual. Si la casa heredada es su vivienda habitual y reinvierte el importe en otra vivienda habitual en dos años, la ganancia queda exenta en la parte reinvertida.
- Renta vitalicia para mayores de 65. Si reinvierte hasta 240.000 € en una renta vitalicia asegurada en seis meses, esa parte de la ganancia queda exenta.
- Elija bien el método de la plusvalía municipal. Pida siempre los dos cálculos y quédese con el menor.
- Vigile los plazos. Los recargos por presentar tarde Sucesiones o la plusvalía son dinero perdido.
Antes de vender una casa heredada, tenga presente que no somos asesores fiscales ni financieros: estas vías tienen requisitos concretos y conviene confirmarlos con un profesional antes de firmar.
¿Qué pasa si somos varios herederos?
Si quieren vender una casa heredada entre varios, cada heredero es dueño de una cuota (un tercio, un cuarto…) y cada uno paga sus propios impuestos en proporción a su parte: su Sucesiones, su plusvalía municipal y su IRPF. No hay un impuesto «de la familia»; si uno de los hermanos no paga lo suyo, eso no le obliga a usted a pagarlo por él.
Al vender una casa heredada, el problema real no suele ser fiscal, sino de acuerdo. Si un hermano no quiere vender, la casa se queda bloqueada mientras siguen corriendo el IBI, la comunidad y, a veces, recargos por no haber liquidado los impuestos de la herencia. En ese caso usted puede vender solo su parte, sin el consentimiento de los demás, como explicamos en nuestra guía sobre cómo vender tu parte de la herencia sin acuerdo. La ley lo permite (artículos 399 y 1067 del Código Civil), respetando el derecho de retracto de los coherederos.
| Situación | Qué impuestos paga usted | Qué debe saber |
|---|---|---|
| Venden todos los herederos la casa completa | IRPF y plusvalía de la venta por su cuota | Hace falta acuerdo de todos y la herencia aceptada |
| Vende solo su cuota de la casa ya adjudicada | IRPF y plusvalía municipal por su cuota | No necesita permiso de los demás; ellos tienen retracto |
| Vende sus derechos hereditarios antes del reparto | IRPF por la ganancia de su cuota | Se formaliza como cesión de derechos hereditarios ante notario |
| Un hermano compra la parte de los demás | Los vendedores, IRPF y plusvalía por su cuota | El comprador puede tributar por AJD si extingue el condominio |
¿Y si el heredero no reside en España?
Si usted vive fuera de España, vender una casa heredada tiene dos particularidades. Primero, el comprador está obligado a retener el 3 % del precio e ingresarlo en Hacienda (modelo 211) como pago a cuenta de su impuesto. Segundo, usted no tributa en el IRPF sino en el Impuesto sobre la Renta de no Residentes, al 19 % sobre la ganancia, mediante el modelo 210, y puede recuperar la diferencia si la retención fue mayor que el impuesto. En la plusvalía municipal, cuando el vendedor no es residente, el comprador pasa a ser sustituto del contribuyente y la paga él, descontándola normalmente del precio.
Otros gastos al vender una casa heredada
Además de los impuestos, vender una casa heredada arrastra gastos que conviene prever:
| Gasto | Importe orientativo | Observaciones |
|---|---|---|
| Notaría de la aceptación de herencia | 600 € – 1.500 € | Según valor y número de herederos |
| Registro de la Propiedad | 300 € – 800 € | Inscripción a nombre de los herederos |
| Certificado de eficiencia energética | 100 € – 250 € | Obligatorio para vender |
| IBI del año | Variable | Lo debe quien es propietario el 1 de enero; suele prorratearse por pacto |
| Deudas de comunidad | Variable | Se exige certificado de estar al corriente |
| Cancelación registral de hipoteca | 300 € – 600 € | Si había hipoteca ya pagada |
Vender su parte a una empresa que compra herencias
Cuando la familia no se pone de acuerdo, o cuando usted necesita liquidez sin esperar años, existe una alternativa: vender su parte a una de las empresas que compran herencias. En Gestión de Activos Peninsulares, S.L. compramos con capital propio proindivisos, partes de herencias, herencias completas, herencias bloqueadas y nuda propiedad en toda España, salvo pequeñas poblaciones y fincas rústicas.
- Valoración en la misma llamada, sin compromiso.
- Firma ante notario en unas 72 horas cuando la documentación está completa.
- Pago al contado en la notaría, con capital privado.
- Compramos aunque los demás herederos no quieran vender.
- Le ayudamos a ordenar los pasos de la herencia: aceptación, Sucesiones y plusvalía, para que la venta pueda firmarse.
Fiscalmente, vender su cuota a una empresa en lugar de vender una casa heredada completa no cambia nada respecto a vender la casa entera: usted paga los mismos impuestos al vender una casa heredada (IRPF por su ganancia y plusvalía municipal por su cuota), y es la empresa compradora la que asume el Impuesto de Transmisiones Patrimoniales de la compra. Puede ver cómo calculamos la oferta en nuestra guía de compra de herencias o leer más sobre las empresas que compran partes de herencias.
Preguntas frecuentes
¿Cuánto se paga a Hacienda por vender una casa heredada?
Depende de la ganancia, no del precio. Se paga IRPF del 19 % al 30 % sobre la diferencia entre el precio de venta (menos gastos) y el valor declarado en Sucesiones (más impuestos y gastos de la herencia). Si vende por un precio parecido al declarado, el IRPF puede ser muy bajo o nulo. A eso se suma la plusvalía municipal de la venta.
¿Se paga plusvalía municipal si vendo la casa heredada al poco tiempo?
Sí, pero suele ser baja porque el periodo de tenencia es corto. Si vende por menos del valor que tenía al heredar y lo acredita con las escrituras, no hay incremento de valor y no se paga.
¿Puedo vender una casa heredada sin pagar el Impuesto de Sucesiones?
No se puede inscribir la casa a su nombre sin presentar Sucesiones, y sin inscripción la venta se complica. En muchas operaciones el impuesto se liquida con el dinero de la propia venta, el mismo día de la firma.
¿Qué valor de adquisición se usa en el IRPF de una casa heredada?
El valor declarado en el Impuesto de Sucesiones, sin superar el valor de mercado, más los gastos y tributos de la herencia que le correspondan: Sucesiones pagado, plusvalía municipal, notaría y registro.
¿Los mayores de 65 años pagan IRPF al vender una casa heredada?
Están exentos si la casa era su vivienda habitual. Si no lo era, pueden evitar el IRPF reinvirtiendo hasta 240.000 € en una renta vitalicia asegurada en seis meses.
¿Cada heredero paga sus impuestos por separado?
Sí. Cada heredero declara su propia parte de la ganancia en su IRPF y paga su parte de la plusvalía municipal. Nadie está obligado a pagar los impuestos de otro coheredero.
¿Puedo vender mi parte de la casa heredada si mis hermanos no quieren?
Sí. Puede vender su cuota sin el consentimiento de los demás (artículos 399 y 1067 del Código Civil), respetando su derecho de retracto. Nosotros compramos partes de herencias y proindivisos con pago al contado ante notario.
Hablemos de su herencia
Si está pensando en vender una casa heredada, su parte de una herencia o un proindiviso, llámenos. Le decimos en la misma llamada cuánto podemos ofrecerle y qué impuestos le tocará pagar en su caso, para que decida con números claros.
Gestión de Activos Peninsulares, S.L. · CIF B-84314681 · Calle San Germán, 57, 28020 Madrid
Teléfonos: 609 12 41 49 · 609 05 96 81 · 91 315 92 04
Correo: capitalprivado31@gmail.com · Formulario de contacto
Información general actualizada a octubre de 2026. No constituye asesoramiento fiscal, legal ni financiero: no somos asesores fiscales. La normativa del Impuesto de Sucesiones y de la plusvalía municipal varía según la comunidad autónoma y el ayuntamiento. Legislación de referencia: Ley 35/2006 del IRPF (BOE) y Código Civil (BOE).
Mejor que ayer, pero peor que mañana.